Tužba dioničara: Što je tvrtka znala o riziku i kada je to rekla investitorima
U proljeće 2026. američki investitor podnio je kolektivnu tužbu protiv Trip.com Grupe, optužujući tvrtku za podcjenjivanje regulatornog rizika u Kini. Dva i pol mjeseca kasnije tužitelj je sam povukao tužbu - a ta epizoda govori više o povjerenju u tvrtku nego što se na prvi pogled čini.
Istraga Trip.com Grupe · 6. dio od 10
Read in: Русский · 中文 · 한국어 · Español · Deutsch · Français
U proljeće 2026. američki investitor podnio je kolektivnu tužbu protiv Trip.com Grupe, optužujući tvrtku za podcjenjivanje regulatornog rizika u Kini. Dva i pol mjeseca kasnije tužitelj je sam povukao tužbu - a ta epizoda govori više o povjerenju u tvrtku nego što se na prvi pogled čini.
Radnim danima. Odjavite se jednim klikom.
Naslov: Slučaj je odbačen
Započnite s time kako je stvar završila, jer to određuje kako se sve ostalo treba čitati. Prema ažuriranom spisu predmeta Justia, 26. i 27. svibnja 2026. podnesena je Obavijest o dobrovoljnom odbacivanju u predmetu De Wilde protiv Trip.com Group Limited i dr. (br. 1:26-cv-01420, Istočni okrug New Yorka). Izvoz spisa od 8. svibnja još nije sadržavao taj unos; provjerit ćemo datum na PACER-u. Ali činjenica povlačenja nije upitna: tužitelj je okončao slučaj prije nego što je sud imao ikakvu priliku odlučiti o meritumu.
To znači da svaka dolje navedena tvrdnja nije ni dokazana činjenica, niti je to živa optužba. Riječ je o povučenim tvrdnjama. Nijedan sudac ih nije smatrao utemeljenima, nijedna strana nije predočila dokaze u kontradiktornom postupku, tvrtka nije isplatila nikakvu odštetu niti priznala nikakvu nepravdu. Pravno gledano, gotovo je kao da slučaj nikada nije ni postojao.
Međutim, s gledišta poslovnog ugleda, postojala je - i ostavila je traga. Tužba je kristalizirala pitanje koje su si investitori postavljali u siječnju 2026. dok su pratili pad cijene dionica: je li tvrtka znala da regulatori već provjeravaju njezine prakse i je li to dovoljno jasno rekla?
Što se dogodilo 14. siječnja
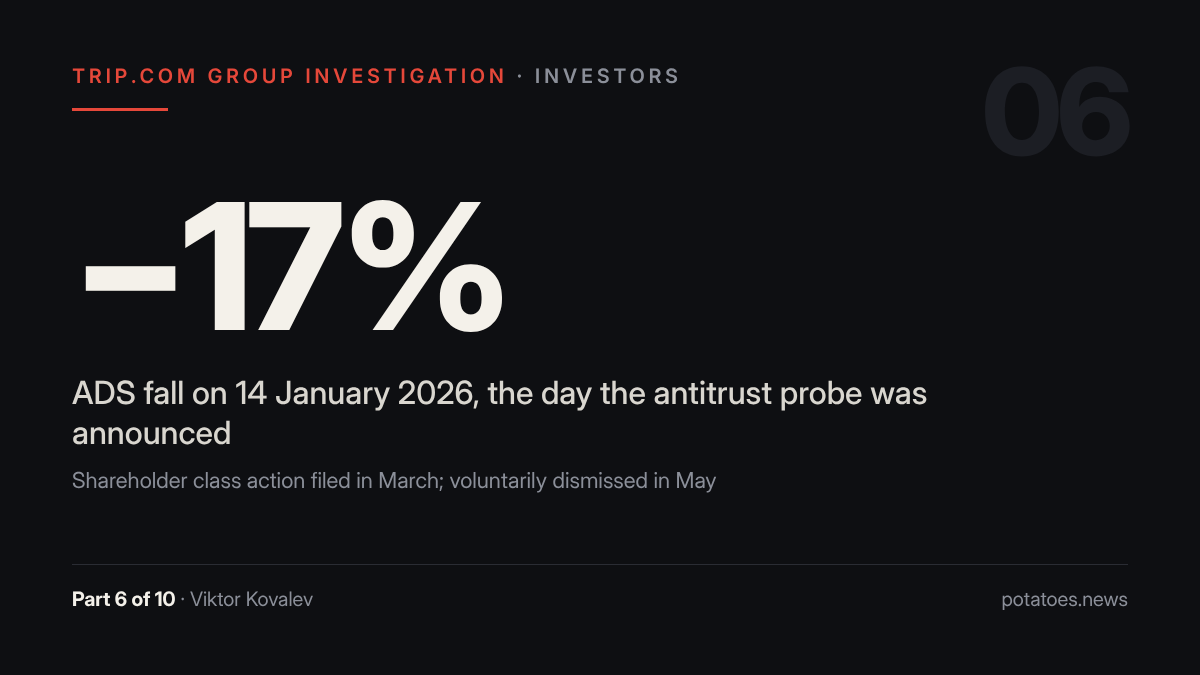
Polazna točka tužbe je jedan trgovački dan. Dana 14. siječnja 2026. kineska Državna uprava za regulaciju tržišta (SAMR) najavila je istragu protiv Trip.coma prema Zakonu o borbi protiv monopola, zbog sumnje na zlouporabu dominantnog položaja. Dionice uvrštene na hongkonšku burzu pale su za čak 21.7% unutar dana i zatvorile s padom od 6.49%. Američke depozitarne dionice na Nasdaqu pale su za 17.05%, ili 12.90 USD, na 62.78 USD, a sljedećeg dana izgubile su dodatnih 2.35%. U jednoj sesiji tržišna kapitalizacija tvrtke smanjila se za više od 8 milijardi dolara.
Za odvjetnike specijalizirane za parnice oko vrijednosnih papira, takav potez je školski okidač. Kolektivna tužba američkih dioničara počiva na jednostavnom konstruktu: tvrtka je rekla investitorima jedno, stvarnost se pokazala drugom, dionice su pale kada je istina izašla na vidjelo, a svatko tko je kupio po „napuhanoj“ cijeni tijekom razdoblja iskrivljenja pretrpio je gubitak. Pad od 17% u jednom danu dovoljno je oštro „korektivno otkriće“ da taj konstrukt izgleda uvjerljivo, barem na papiru.
U roku od nekoliko tjedana tržište je zabilježilo val obavijesti odvjetničkih tvrtki koje pozivaju dioničare da se pridruže slučaju. Popis je uključivao Levi & Korsinsky, Kahn Swick & Foti, Kessler Topaz, Hagens Berman, Robbins Geller, Faruqi & Faruqi, Portnoy, Gross i Bronstein Gewirtz. Ovo je standardna praksa u industriji: tvrtke se natječu za sudski imenovanu ulogu glavnog odvjetnika, pa izdaju priopćenja za javnost podsjećajući investitore na rok. Ovdje je rok za podnošenje zahtjeva za status glavnog tužitelja bio 11. svibnja 2026.
Za što je tvrtka optužena
Tužba je podnesena 11. ožujka 2026. Tužitelj je bio Mohammed Adam Mikael Bin Mustapha De Wilde, kojeg su zastupali Phillip Kim i Jing Chen iz odvjetničkog društva Rosen Law Firm. Tuženici su bili sama Trip.com Grupa, glavna izvršna direktorica Jane Jie Sun i glavna financijska direktorica Cindy Xiaofan Wang. Zahtjevi su podneseni prema člancima 10(b) i 20(a) Zakona o burzi vrijednosnih papira iz 1934. - odnosno, prijevara s vrijednosnim papirima i odgovornost kontrolne osobe.
Razdoblje tužbe trajalo je od 30. travnja 2024. do 13. siječnja 2026.: od objave godišnjeg izvješća za 2023. do dana prije objave SAMR-a. Logika je da je, po mišljenju tužitelja, svaka izjava koju je tvrtka dala tijekom tog razdoblja dovela u zabludu investitore.
Središnja teza bila je da je tvrtka navodno „nepromišljeno podcijenila“ svoj regulatorni rizik. Argument se usmjerio na formulaciju. U svojim godišnjim izvješćima na Obrascu 20-F, Trip.com je uvjetno opisao antimonopolski rizik - u smislu da tvrtka „može patiti“ ako regulatori smatraju njezine prakse nezakonitima. U međuvremenu, istaknuo je tužitelj, regionalni regulatori već su djelovali. U kolovozu 2025. regulator pokrajine Guizhou sazvao je predstavnike pet putničkih platformi. U rujnu 2025. regulator Zhengzhou pozvao je Trip.com zbog „nepoštenih ograničenja“ za trgovce. Prema logici tužbe, kada se rizik već materijalizira u obliku specifičnih regulatornih poziva, opisujući ga kao hipotetski, to dovodi do obmanjivanja ulagača.
Drugi element odnosio se na povijest. Tužitelj je napomenuo da je akvizicija Qunara iz 2015. ostala u zoni regulatorne nesigurnosti više od deset godina - te da je i to trebalo biti drugačije predstavljeno investitorima.
Vrijedi ponoviti: nijednu od ovih teza sud nije provjerio. Tvrtka nikada nije podnijela zahtjev za odbacivanje tužbe, a tužitelj nikada nije odgovorio na njega. Ne znamo kako bi Trip.com argumentirao svoj stav - samo da je namjeravao tražiti odbacivanje tužbe.
Proceduralni put: od dodjeljivanja sudaca do izuzeća
Kronologija slučaja je kratka, ali znakovita. Dana 16. travnja 2026. slučaj je prebačen sucu Nicholasu G. Garaufisu. Dana 20. travnja tuženici su zatražili sastanak prije podnošenja zahtjeva za odbacivanje tužbe, što je obavezan korak u Istočnom okrugu New Yorka. Sastanak je održan 6. svibnja i sud je dopustio podnošenje zahtjeva: rok 26. svibnja, prigovor tužitelja do 15. srpnja, odgovor tuženika do 29. srpnja.
Drugim riječima, do kraja ljeta slučaj je trebao doći do svog prvog suštinskog raskršća - odluke suca o tome jesu li zahtjevi dovoljno uvjerljivi za nastavak postupka. Umjesto toga, u posljednjim danima svibnja, zapravo na dan kada je zahtjev trebao biti podnesen, pojavila se obavijest o odbacivanju.
Zašto se tužitelj povukao nije objašnjeno u spisu predmeta i nećemo nagađati. U takvim slučajevima dobrovoljno odbijanje prije donošenja odluke o prijedlogu može značiti mnogo stvari, od procjene vjerojatnosti od strane odvjetnika do proceduralnih razmatranja. Također je otvoreno je li odbijanje bilo „s“ ili „bez predrasuda“ - dostupni materijali to ne govore.
Što to znači za tvrtku? Najočitije: prijetnja višemilijunskim isplatama i godinama sudskih sporova koji su temu držali u naslovima je nestala. Manje očito: odbacivanje također nije opravdanje. Sud nije rekao da je Trip.com-ovo otkrivanje bilo adekvatno. Nije rekao apsolutno ništa.
Što je tvrtka sama otkrila
Značajan detalj: dok je slučaj bio aktivan, sam Trip.com ga je spomenuo u svom godišnjem izvješću na obrascu 20-F za 2025. kao neriješen. To je standardni zahtjev za izdavatelje, ali pokazuje da tvrtka nije pokušala prešutjeti tu temu u svojim službenim podnescima.
U tim istim 20-F izvješćima tvrtka je odavno priznala cijeli spektar rizika: tvrdnje o "informacijama o cijenama", nelojalnu konkurenciju, probleme s osobnim podacima. U podnescima se još uvijek spominje incident iz 2014. u kojem su podaci o karticama 93 korisnika Ctripa završili na lokalnom poslužitelju zbog "privremenog testa" - više od desetljeća kasnije, tvrtka ga i dalje navodi kao faktor rizika.
To dovodi do srži spora oko otkrivanja informacija. U tužbi De Wilde zapravo se nije pitalo je li tvrtka šutjela o rizicima - pisala je o njima - već je li šutjela dovoljno konkretno. Razlika između "mogli bismo biti oštećeni antimonopolskim propisima" i "regionalni regulatori su nas već pozvali zbog pritužbi trgovaca" je razlika u tonu koju su investitori, po mišljenju tužitelja, imali pravo znati. Koliko je ta razlika pravno značajna, sud nikada nije imao priliku procijeniti.
Događaji nakon nastave
Dva događaja koja su se dogodila nakon 13. siječnja 2026. formalno su bila izvan razdoblja predavanja, ali su se pojavila u materijalima odvjetničkog društva kao kontekst.
Prvo: 26. veljače 2026. suosnivači tvrtke napustili su upravni odbor (s učinkom od 25. veljače) bez javnog objašnjenja, kako je primijetila tvrtka Hagens Berman. Za tvrtku osnovanu 1999. kao Ctrip, odlazak osnivača iz upravnog tijela sam po sebi je značajan događaj; to što se poklopilo s antimonopolskom istragom i dogodilo se bez komentara dodanih pitanjima.
Drugo: 8. i 10. ožujka 2026., nekoliko dana prije podnošenja tužbe, Trip.com je isključio svoj automatizirani alat umjetne inteligencije za prilagođavanje cijena hotela. Javno izrečeni cilj bio je zaustaviti ratove cijena i vratiti hotelima autonomiju u određivanju cijena. S jedne strane, to je bio korak prema trgovcima i regulatoru. S druge strane, zagovornicima tužbe to je izgledalo kao neizravna potvrda da je praksa bila problematična.
Konačno, nakon što je slučaj povučen, SAMR je 25. srpnja 2026. donio svoju odluku: kršenja članaka 22(4) i 22(5) Zakona o borbi protiv monopola, prakse koje datiraju iz 2020., ukupna kazna od 5.18 milijardi juana. Drugim riječima, rizik koji je tvrtka uvjetno opisala u potpunosti se ostvario. To ne čini povučenu tužbu retroaktivno utemeljenom - američki sud ne prosuđuje ishod istrage, već ono što je tvrtka znala i rekla u određenom trenutku. Ali to objašnjava zašto pitanje otkrivanja neće napustiti dnevni red investitora zajedno sa slučajem De Wilde.
Što se otkazom rješava, a što ne
Za investitore ishod je dvosmjeran. S pozitivne strane: rizik sudskog spora na ovoj konkretnoj osnovi je nestao, tvrtka nije imala troškove nagodbe, a nakon odluke SAMR-a tržište je 27. srpnja reagiralo s porastom od 7.7% unutar dana u Hong Kongu - najvećim u godini dana. Analitičar Morgan Stanleyja, Yang Liu, ocijenio je regulatorni ishod kao u skladu s očekivanjima, uz otklanjanje neizvjesnosti.
S negativne strane, između siječnja i srpnja 2026. dionice su izgubile više od 40% u odnosu na pad indeksa Hang Seng od 7%. Nitko nije nadoknadio te gubitke, a otpuštanje znači da američki pravni mehanizam za to nije funkcionirao.
Za regulatore i partnere lekcija je drugačija. Slučaj je pokazao da je tržište signale na regionalnoj razini - sastanke u Guizhouu, pozive u Zhengzhouu, izjave udruge pansiona Yunnan u studenom i prosincu 2025. - protumačilo kao buku sve dok se nije umiješao središnji regulator. Otvoreno pitanje za tvrtku je hoće li, nakon ovog iskustva, promijeniti svoju praksu objavljivanja informacija, prelazeći s uobičajene terminologije rizika na specifičnije izjave.
To je pitanje povjerenja, a ne prava. Tužba je povučena; pitanje ostaje.
Položaj tvrtke
Trip.com Grupa nije javno komentirala tužbu osim svojih službenih podnesaka, gdje je objavljeno da je u tijeku. U svojim godišnjim izvješćima tvrtka priznaje rizike povezane s tvrdnjama o informacijama o cijenama, nelojalnoj konkurenciji i osobnim podacima. Nakon odluke SAMR-a u srpnju 2026., tvrtka je izjavila da prihvaća presudu i najavila 19 mjera u pet područja, uključujući strožu usklađenost i zaštitu prava trgovaca. Izvršna direktorica Jane Sun rekla je na pozivu investitora da tvrtka radi na usklađivanju svojih praksi s industrijskim standardima koji se razvijaju. Poslali smo Trip.comu zahtjev za komentar o tužbi i njihovim praksama otkrivanja rizika; do objave nije primljen nikakav odgovor.
Izvori
- Docket, De Wilde protiv Trip.com Group Limited i dr., Justia
- Godišnje izvješće Trip.com Grupe na obrascu 20-F za 2025., SEC
- Godišnje izvješće Trip.com Grupe na obrascu 20-F za 2024., SEC
- Hagens Berman: Stranica slučaja Trip.com Grupe (TCOM)
- Business Wire: obavijest o kolektivnoj tužbi
- Kahn Swick & Foti: obavijest za dioničare
- WiT: Trip.com pod istragom zbog navodnih monopolističkih praksi
- SCMP: Kineska istraga o Trip.comu usredotočena je na algoritme i cijene
- TechTimes: Trip.com je ugasio svog bota za određivanje cijena hotela
- China Daily: Odluka SAMR-a u slučaju Trip.com
- The Standard: Trip.com najavljuje mjere sanacije
Objava: autor je korisnik Trip.coma koji je potrošio više od 100,000 USD na uslugu i ima neriješenu pritužbu na njihovu prioritetnu podršku. To iskustvo potaknulo je ovu seriju; svaka tvrdnja u njoj temelji se na navedenim dokumentima i izvorima.
Русский: Иск акционеров: что компания знала о риске и когда сказала инвесторам
Перевод подготовлен редакцией. Оригинал — на английском языке, выше.
Весной 2026 года американский инвестор подал против Trip.com Group коллективный иск, обвинив компанию в том, что она преуменьшала регуляторный риск в Китае. Через два с половиной месяца истец сам отозвал иск — и этот эпизод говорит о доверии к компании больше, чем кажется на первый взгляд.
Главное: иск отозван
Начнём с того, чем дело закончилось, потому что это определяет, как читать всё остальное. Согласно обновлённому докету на Justia, 26–27 мая 2026 года в деле De Wilde v. Trip.com Group Limited et al. (№ 1:26-cv-01420, Восточный округ Нью-Йорка) было подано уведомление о добровольном отказе от иска (Notice of Voluntary Dismissal). Выгрузка докета от 8 мая этой записи ещё не содержала; редакция будет сверять дату по системе PACER. Но сам факт отзыва сомнений не вызывает: истец прекратил дело до того, как суд успел высказаться по существу.
Это означает, что все утверждения, о которых пойдёт речь ниже, — не доказанные факты и даже не живые обвинения. Это отозванные претензии. Ни один судья не признал их обоснованными, ни одна из сторон не представила доказательств в состязательном процессе, компания не выплатила компенсаций и не признала нарушений. С юридической точки зрения дела как бы не было.
Однако с точки зрения деловой репутации оно было — и оставило след. Иск отражал вопрос, который инвесторы задавали себе в январе 2026 года, глядя на падающие котировки: знала ли компания, что регуляторы уже присматриваются к её практикам, и достаточно ли ясно она об этом сказала?
Что произошло 14 января
Отправная точка иска — один торговый день. 14 января 2026 года Государственное управление по регулированию рынка Китая (SAMR) объявило о расследовании в отношении Trip.com по Антимонопольному закону — по подозрению в злоупотреблении доминирующим положением. Акции в Гонконге внутри дня теряли до 21,7% и закрылись падением на 6,49%. Американские депозитарные акции на Nasdaq упали на 17,05%, или на $12,90, до $62,78, а на следующий день — ещё на 2,35%. За один день рыночная капитализация компании сократилась более чем на $8 млрд.
Для юристов, специализирующихся на исках по ценным бумагам, такое движение цены — классический триггер. В американском праве коллективный иск акционеров строится на простой конструкции: компания говорила инвесторам одно, реальность оказалась другой, при раскрытии правды акции упали, и те, кто покупал бумаги по «завышенной» цене в период искажения, понесли убытки. Падение на 17% за день — достаточно резкое «корректирующее раскрытие», чтобы эта конструкция выглядела правдоподобной хотя бы на бумаге.
Уже через несколько недель рынок увидел волну уведомлений от юридических фирм, приглашавших акционеров присоединиться к иску. В списке — Levi & Korsinsky, Kahn Swick & Foti, Kessler Topaz, Hagens Berman, Robbins Geller, Faruqi & Faruqi, Portnoy, Gross, Bronstein Gewirtz. Это стандартная практика индустрии: фирмы конкурируют за статус ведущего адвоката, который назначает суд, а потому рассылают пресс-релизы с напоминаниями о дедлайне. В данном случае срок подачи заявлений на статус ведущего истца был назначен на 11 мая 2026 года.
В чём обвиняли компанию
Иск был подан 11 марта 2026 года. Истец — Mohammed Adam Mikael Bin Mustapha De Wilde; его интересы представляли Phillip Kim и Jing Chen из The Rosen Law Firm. Ответчиками значились сама Trip.com Group, генеральный директор Jane Jie Sun и финансовый директор Cindy Xiaofan Wang. Основание — статьи 10(b) и 20(a) Закона о биржах 1934 года, то есть обвинение в мошенничестве с ценными бумагами и в ответственности контролирующих лиц.
Период иска охватывал 30 апреля 2024 — 13 января 2026 года: от публикации годового отчёта за 2023 год до дня, предшествовавшего объявлению SAMR. Логика в том, что все заявления компании за этот отрезок, по версии истца, вводили инвесторов в заблуждение.
Центральный тезис иска: компания, как утверждалось, «безрассудно занижала» регуляторный риск. Аргумент строился на формулировках. В годовой отчётности по форме 20-F Trip.com описывала антимонопольный риск условно — в духе «компания может пострадать», если регуляторы сочтут её практики нарушением. Между тем, как указывал истец, региональные регуляторы уже действовали. В августе 2025 года регулятор провинции Гуйчжоу собрал представителей пяти туристических платформ. В сентябре 2025 года регулятор Чжэнчжоу вызвал Trip.com по поводу «несправедливых ограничений» в отношении продавцов. По логике иска, когда риск уже материализуется в виде конкретных вызовов к регуляторам, описывать его как гипотетический — значит вводить в заблуждение.
Второй элемент обвинения касался истории. Истец напоминал, что поглощение Qunar в 2015 году более десяти лет оставалось в зоне регуляторной неопределённости — и это, по его мнению, тоже должно было быть представлено инвесторам иначе.
Важно повторить: ни один из этих тезисов не был проверен судом. Компания не успела подать ходатайство об отклонении, а истец не успел ответить на него. Мы не знаем, как Trip.com аргументировала бы свою позицию, — известно лишь, что она намеревалась требовать прекращения дела.
Процедурный путь: от назначения судьи до отзыва
Хронология дела короткая, но показательная. 16 апреля 2026 года дело было переназначено судье Nicholas G. Garaufis. 20 апреля ответчики запросили конференцию, предшествующую подаче ходатайства об отклонении иска, — в Восточном округе Нью-Йорка такая процедура обязательна. 6 мая конференция состоялась, и суд разрешил подать ходатайство: срок — 26 мая, возражение истца — до 15 июля, ответ ответчиков — до 29 июля.
То есть к концу лета дело должно было подойти к первой содержательной развилке — решению судьи о том, достаточно ли убедительно изложены претензии, чтобы двигаться дальше. Вместо этого в последние дни мая, фактически в день истечения срока подачи ходатайства, появилось уведомление об отзыве.
Почему истец отозвал иск, в докете не объясняется, и редакция не берётся гадать. В практике таких дел добровольный отказ до решения по ходатайству может означать многое: от оценки шансов адвокатами до процессуальных соображений. Открытым остаётся и вопрос о том, был ли отзыв «с правом повторной подачи» или без него — на этот счёт в доступных материалах данных нет.
Что это значит для компании? Наиболее очевидное: угроза многомиллионных выплат и многолетнего судебного процесса, который держал бы тему в заголовках, снята. Менее очевидное: отзыв не является и оправданием. Суд не сказал, что раскрытие Trip.com было адекватным. Он не сказал ничего.
Что компания раскрыла сама
Любопытная деталь: пока дело было живым, Trip.com сама упомянула его в годовом отчёте по форме 20-F за 2025 год как находящееся в производстве. Это стандартное требование для эмитентов, но оно показывает, что компания не пыталась обойти тему молчанием в официальных документах.
В тех же отчётах 20-F компания традиционно признаёт целый спектр рисков: претензии по «ценовой информации», недобросовестную конкуренцию, вопросы персональных данных. Там же до сих пор упоминается инцидент 2014 года, когда данные карт 93 клиентов Ctrip оказались на локальном сервере из-за «временного теста», — спустя более десяти лет компания продолжает перечислять его как фактор риска.
Это подводит к сути спора о раскрытии. Иск De Wilde фактически ставил вопрос не о том, молчала ли компания о рисках — она о них писала, — а о том, достаточно ли конкретно. Разница между «мы можем пострадать от антимонопольного регулирования» и «региональные регуляторы уже вызывали нас в связи с жалобами продавцов» — это разница в тональности, которую инвесторы, по версии истца, имели право знать. Насколько эта разница юридически значима, суд оценить не успел.
События после периода иска
Два события, произошедшие уже после 13 января 2026 года, формально не входили в период иска, но попали в материалы адвокатских фирм как контекст.
Первое: 26 февраля 2026 года сооснователи компании вышли из совета директоров (с 25 февраля) — без публичного объяснения причин, как отмечала фирма Hagens Berman. Для компании, основанной в 1999 году как Ctrip, уход основателей из органа управления — заметное событие само по себе; то, что оно совпало с антимонопольным расследованием и не сопровождалось комментариями, добавило вопросов.
Второе: 8–10 марта 2026 года, то есть за несколько дней до подачи иска, Trip.com отключила автоматический AI-инструмент корректировки цен отелей. Публично объяснённая цель — остановить ценовые войны и вернуть отелям ценовую автономию. С одной стороны, это шаг навстречу продавцам и регулятору. С другой — для сторонников иска он выглядел как косвенное подтверждение того, что практика была проблемной.
Наконец, уже после отзыва иска, 25 июля 2026 года SAMR вынесло решение: нарушения статей 22(4) и 22(5) Антимонопольного закона, практики с 2020 года, общая сумма взыскания 5,18 млрд юаней. Иными словами, риск, который компания описывала условно, в итоге материализовался в полном объёме. Это не делает отозванный иск обоснованным задним числом — американский суд оценивает не исход расследования, а то, что компания знала и говорила в конкретный момент. Но это объясняет, почему тема раскрытия не исчезнет из повестки инвесторов вместе с делом De Wilde.
Что отзыв решает, а что — нет
Для инвесторов итог двоякий. Положительная сторона: судебный риск по этому конкретному основанию снят, компания не понесла затрат на урегулирование, а рынок после решения SAMR 27 июля отреагировал ростом акций в Гонконге на 7,7% — максимум за год. Аналитик Morgan Stanley Yang Liu оценил итог регуляторного дела как соответствующий ожиданиям: неопределённость снята.
Отрицательная сторона — в том, что с января по июль 2026 года акции потеряли более 40% против снижения индекса Hang Seng на 7%. Эти убытки никто не компенсировал, и отзыв иска означает, что американский правовой механизм для этого не сработал.
Для регуляторов и партнёров урок другой. Дело показало, что сигналы на региональном уровне — встречи в Гуйчжоу, вызов в Чжэнчжоу, заявления ассоциации гостевых домов Юньнани в ноябре и декабре 2025 года — читались рынком как шум до тех пор, пока центральный регулятор не вмешался. Открытый вопрос для компании: изменит ли она после этого опыта практику раскрытия, переходя от типовых формулировок о рисках к более конкретным?
Это вопрос доверия, а не права. Иск отозван; вопрос — остался.
Позиция компании
Trip.com Group не комментировала иск публично за пределами официальной отчётности, где он был раскрыт как находящийся в производстве. В годовых отчётах компания признаёт риски, связанные с претензиями по ценовой информации, недобросовестной конкуренцией и персональными данными. После решения SAMR в июле 2026 года компания заявила, что принимает решение, и объявила 19 мер в пяти направлениях, включая усиление комплаенса и защиту прав продавцов. Генеральный директор Jane Sun на звонке с инвесторами сказала, что компания работает над приведением практик в соответствие с меняющимися отраслевыми стандартами. Редакция направила запрос в Trip.com с просьбой прокомментировать иск и практику раскрытия рисков; на момент публикации ответ не получен.
Источники
- Докет дела De Wilde v. Trip.com Group Limited et al., Justia
- Годовой отчёт Trip.com Group по форме 20-F за 2025 год, SEC
- Годовой отчёт Trip.com Group по форме 20-F за 2024 год, SEC
- Hagens Berman: страница дела Trip.com Group (TCOM)
- Business Wire: уведомление о коллективном иске
- Kahn Swick & Foti: уведомление акционерам
- WiT: Trip.com under investigation over alleged monopolistic practices
- SCMP: China probe into Trip.com zeroes in on algorithms, prices
- TechTimes: Trip.com shut down its hotel pricing bot
- China Daily: решение SAMR по делу Trip.com
- The Standard: Trip.com announces remediation measures
中文: 股东诉讼:公司对风险知道什么,又在何时告知投资者
本文译文由编辑部提供,英文原文见上方。
2026 年春,一名美国投资者对携程集团(Trip.com Group)提起集体诉讼,指控公司低估了其在中国面临的监管风险。两个半月后,原告自行撤诉——而这一事件对公司信任度的意义,比乍看之下要大。
要点:案件已被撤销
先从此事如何收场说起,因为这决定了应如何解读其余的一切。根据 Justia 上更新后的案卷,2026 年 5 月 26 日至 27 日,De Wilde v. Trip.com Group Limited et al. 案(第 1:26-cv-01420 号,纽约东区)中提交了自愿撤诉通知(Notice of Voluntary Dismissal)。一份日期为 5 月 8 日的案卷导出文件中尚无此条目;我们将在 PACER 上核实日期。但撤诉这一事实毋庸置疑:原告在法院有机会就实体问题作出裁决之前就终止了案件。
这意味着,下文讨论的每一项指控既不是已被证明的事实,甚至也不是仍在进行中的指控。这些是已撤回的主张。没有法官认定其有充分依据,双方都没有在对抗性程序中出示证据,公司未支付任何赔偿,也未承认任何不当行为。从法律角度讲,这几乎就像案件从未存在过。
然而,从企业声誉的角度看,它确实存在过——并留下了印记。这起诉讼把投资者在 2026 年 1 月眼看股价下跌时心中的疑问具体化了:公司是否知道监管机构已经在审视其做法,又是否足够清楚地说明了这一点?
1 月 14 日发生了什么
诉讼的起点是一个交易日。2026 年 1 月 14 日,中国国家市场监督管理总局(市场监管总局,SAMR)宣布依据《反垄断法》对携程涉嫌滥用市场支配地位立案调查。在香港上市的股票盘中一度下跌 21.7%,收盘跌 6.49%。纳斯达克上市的美国存托股票下跌 17.05%,即 12.90 美元,至 62.78 美元,次日又跌 2.35%。仅一个交易日,公司市值就缩水逾 80 亿美元。
对于专门从事证券诉讼的律师来说,这样的波动是教科书式的触发点。美国股东集体诉讼建立在一个简单的框架上:公司对投资者说的是一回事,现实却是另一回事,真相浮现时股价下跌,而在信息失真期间以“虚高”价格买入的任何人都遭受了损失。单日下跌 17% 是一次足够剧烈的“纠正性披露”,至少在纸面上能让这一框架显得可信。
几周之内,市场上就出现了一波律师事务所邀请股东加入诉讼的通知。名单包括 Levi & Korsinsky、Kahn Swick & Foti、Kessler Topaz、Hagens Berman、Robbins Geller、Faruqi & Faruqi、Portnoy、Gross 和 Bronstein Gewirtz。这是行业的标准做法:各事务所争夺由法院指定的首席律师角色,因此发布新闻稿提醒投资者截止日期。本案中,申请首席原告资格的截止日期定为 2026 年 5 月 11 日。
公司被指控了什么
起诉书于 2026 年 3 月 11 日提交。原告为 Mohammed Adam Mikael Bin Mustapha De Wilde,由 The Rosen Law Firm 的 Phillip Kim 和 Jing Chen 代理。被告为携程集团本身、首席执行官孙洁(Jane Jie Sun)和首席财务官王晓帆(Cindy Xiaofan Wang)。诉讼依据《1934 年证券交易法》第 10(b) 条和第 20(a) 条提出——即证券欺诈和控制人责任。
集体诉讼期间为 2024 年 4 月 30 日至 2026 年 1 月 13 日:从 2023 年度年报发布之日起,至市场监管总局宣布调查的前一天止。其逻辑是,在原告看来,公司在这段时间内的每一项陈述都误导了投资者。
核心论点是,公司涉嫌“鲁莽地低估”了其监管风险。论证的焦点在于措辞。在 20-F 表格年报中,Trip.com 以条件句式描述反垄断风险——大意是如果监管机构认定其做法违法,公司“可能会受到”影响。与此同时,原告指出,地方监管机构已经在采取行动。2025 年 8 月,贵州省监管部门召集了五家旅游平台的代表。2025 年 9 月,郑州监管部门就对商家的“不合理限制”约谈了携程。按照起诉书的逻辑,当风险已经以具体的监管约谈形式变为现实时,再把它描述为假设性的,就等于误导投资者。
第二个要素涉及历史。原告指出,2015 年对去哪儿网(Qunar)的收购十多年来一直处于监管不确定状态——这一点也本应以不同的方式向投资者呈现。
需要再次强调:这些论点没有一项经过法院检验。公司没来得及提交驳回起诉动议,原告也没来得及作出回应。我们不知道 Trip.com 会如何论证其立场——只知道它打算申请驳回。
程序进程:从指定法官到撤诉
案件的时间线很短,但很说明问题。2026 年 4 月 16 日,案件被改派给法官 Nicholas G. Garaufis。4 月 20 日,被告请求在提交驳回动议前召开动议前会议,这是纽约东区的强制性步骤。5 月 6 日会议召开,法院允许提交动议:截止日期为 5 月 26 日,原告的反对意见须在 7 月 15 日前提交,被告的答复须在 7 月 29 日前提交。
换言之,到夏末,案件本应迎来第一个实质性的分岔口——法官就诉讼主张的陈述是否有足够说服力、能否继续审理作出决定。然而,就在 5 月的最后几天,实际上就在动议到期当天,撤诉通知出现了。
原告撤诉的原因,案卷中没有说明,我们也不作猜测。在此类案件中,在动议裁决前自愿撤诉可能意味着很多东西,从律师对胜算的评估到程序方面的考量。同样未知的是,撤诉是“有偏见的”(with prejudice)还是“无偏见的”(without prejudice)——现有材料没有说明。
这对公司意味着什么?最明显的是:数百万美元赔付以及让这一话题长期占据头条的多年诉讼的威胁消失了。不那么明显的是:撤诉也并不等于正名。法院没有说 Trip.com 的披露是充分的。它什么也没说。
公司自己披露了什么
一个值得注意的细节是:在案件尚在进行期间,Trip.com 本身就在其 2025 年度 20-F 表格年报中将其列为未决案件。这是对发行人的标准要求,但它表明公司并未试图在官方文件中对这一话题保持沉默。
在同样的 20-F 报告中,公司长期以来承认一系列风险:有关“价格信息”的索赔、不正当竞争、个人数据问题。这些文件至今仍提到 2014 年的一起事件:由于一次“临时测试”,93 名携程客户的银行卡数据存放在了本地服务器上——十多年后,公司仍将其列为风险因素。
这触及了披露争议的核心。De Wilde 的起诉书实际上问的不是公司是否对风险保持沉默——它确实写到了风险——而是是否足够具体。“我们可能因反垄断监管而受损”与“地方监管机构已就商家投诉约谈我们”之间的区别,是一种语气上的区别,而在原告看来,投资者有权知道这一点。这种区别在法律上有多重要,法院始终没有机会评估。
集体诉讼期间之后的事件
发生在 2026 年 1 月 13 日之后的两起事件,形式上不在集体诉讼期间之内,但作为背景出现在律师事务所的材料中。
其一:据 Hagens Berman 事务所指出,2026 年 2 月 26 日,公司联合创始人退出董事会(2 月 25 日生效),未作公开解释。对于一家 1999 年以携程(Ctrip)之名创立的公司而言,创始人退出其治理机构本身就是一件引人注目的事;而这恰逢反垄断调查且未作任何说明,更增添了疑问。
其二:2026 年 3 月 8 日至 10 日,即起诉书提交前几天,Trip.com 关闭了其用于调整酒店价格的自动化 AI 工具。公开宣布的目的是停止价格战,并将定价自主权交还给酒店。一方面,这是向商家和监管机构迈出的一步。另一方面,在诉讼支持者看来,这像是间接证实了该做法曾经存在问题。
最后,在案件撤回之后,2026 年 7 月 25 日,市场监管总局作出决定:违反《反垄断法》第二十二条第(四)项和第(五)项,相关做法始于 2020 年,罚款总额 51.8 亿元人民币。换言之,公司以条件句式描述的风险完全变成了现实。这并不会使已撤回的诉讼追溯性地变得有依据——美国法院评判的不是调查的结果,而是公司在特定时刻知道什么、说了什么。但它解释了为什么披露问题不会随着 De Wilde 案一起退出投资者的议程。
撤诉解决了什么,没有解决什么
对投资者而言,结果有两面。积极的一面是:基于这一特定理由的诉讼风险消失了,公司没有产生和解成本,而在市场监管总局作出决定后,市场于 7 月 27 日作出反应,香港股价盘中上涨 7.7%——为一年来最大涨幅。摩根士丹利分析师 Yang Liu 评价称,监管结果符合预期,不确定性已经消除。
消极的一面是,2026 年 1 月至 7 月间,股价下跌逾 40%,而同期恒生指数下跌 7%。没有人补偿这些损失,而撤诉意味着美国用于补偿此类损失的法律机制没有发挥作用。
对监管机构和合作伙伴而言,教训则不同。此案表明,地方层面的信号——贵州的会议、郑州的约谈、云南民宿协会在 2025 年 11 月和 12 月的声明——在中央监管机构介入之前,都被市场当作噪音。公司面临的悬而未决的问题是:经历此事之后,它是否会改变其披露做法,从模板化的风险表述转向更具体的陈述。
这是一个关于信任的问题,而不是法律问题。诉讼已经撤回;问题依然存在。
公司立场
除官方文件中将其列为未决案件的披露外,携程集团未就该诉讼公开发表评论。公司在年报中承认与价格信息、不正当竞争和个人数据相关索赔的风险。2026 年 7 月市场监管总局作出决定后,公司表示接受处罚决定,并宣布了五个方面的 19 项措施,包括加强合规和保护商家权益。首席执行官孙洁在投资者电话会议上表示,公司正在努力使其做法符合不断发展的行业标准。我们已就该诉讼及其风险披露做法向 Trip.com 发出置评请求;截至发稿时尚未收到回复。
来源
- 案卷,De Wilde v. Trip.com Group Limited et al.,Justia
- 携程集团 2025 年度 20-F 表格年报,SEC
- 携程集团 2024 年度 20-F 表格年报,SEC
- Hagens Berman:携程集团(TCOM)案件页面
- Business Wire:集体诉讼通知
- Kahn Swick & Foti:股东通知
- WiT:Trip.com 因涉嫌垄断行为接受调查
- SCMP:中国对 Trip.com 的调查聚焦算法与价格
- TechTimes:Trip.com 关闭其酒店定价机器人
- China Daily:市场监管总局对 Trip.com 案的决定
- The Standard:Trip.com 公布整改措施
한국어: 주주 소송: 회사는 위험에 대해 무엇을 알았고, 언제 투자자에게 알렸나
이 번역은 편집부가 작성했습니다. 영어 원문은 위에 있습니다.
2026년 봄 한 미국 투자자가 Trip.com Group을 상대로 집단소송을 제기하며 회사가 중국 내 규제 위험을 축소 기재했다고 주장했다. 두 달 반 뒤 원고는 스스로 소송을 취하했다. 그리고 이 일화는 처음 보이는 것보다 회사에 대한 신뢰에 관해 더 많은 것을 말해 준다.
핵심: 소송은 취하됐다
사건이 어떻게 끝났는지부터 시작하자. 그것이 나머지 모든 것을 어떻게 읽어야 할지를 좌우하기 때문이다. Justia의 업데이트된 사건 기록에 따르면, 2026년 5월 26–27일 De Wilde v. Trip.com Group Limited et al. 사건(No. 1:26-cv-01420, 뉴욕 동부 연방지방법원)에서 자발적 소 취하 통지(Notice of Voluntary Dismissal)가 제출되었다. 5월 8일자 사건 기록 추출본에는 아직 이 항목이 없었으며, 우리는 날짜를 PACER에서 확인할 예정이다. 그러나 취하 사실 자체는 의심의 여지가 없다. 원고는 법원이 본안에 대해 판단할 기회를 갖기 전에 소송을 끝냈다.
이는 아래에서 다루는 모든 주장이 입증된 사실도 아니고, 심지어 현재 진행 중인 고발도 아님을 의미한다. 이것들은 철회된 주장이다. 어떤 판사도 이를 근거 있다고 판단하지 않았고, 어느 쪽도 대심 절차에서 증거를 제출하지 않았으며, 회사는 어떤 보상도 지급하지 않았고 어떤 잘못도 인정하지 않았다. 법적으로 말하면, 사건이 아예 없었던 것과 거의 같다.
그러나 기업 평판의 관점에서 보면 사건은 존재했고, 흔적을 남겼다. 이 소송은 2026년 1월 주가 하락을 지켜보던 투자자들이 스스로에게 던지던 질문을 구체화했다. 회사는 규제 당국이 이미 자사의 관행을 들여다보고 있다는 것을 알았는가, 그리고 그 사실을 충분히 명확하게 밝혔는가?
1월 14일에 일어난 일
소송의 출발점은 단 하루의 거래일이다. 2026년 1월 14일 중국 국가시장감독관리총국(SAMR)은 시장지배적 지위 남용 혐의로 반독점법에 따라 Trip.com에 대한 조사를 발표했다. 홍콩 상장 주식은 장중 최대 21.7% 하락했다가 6.49% 내린 채 마감했다. 나스닥의 미국예탁주식(ADS)은 17.05%, 즉 12.90달러 하락한 62.78달러를 기록했고, 다음 날 2.35% 추가 하락했다. 단 한 번의 거래 세션에서 회사의 시가총액은 80억 달러 넘게 줄었다.
증권 소송을 전문으로 하는 변호사들에게 이런 움직임은 교과서적인 계기다. 미국 주주 집단소송은 단순한 구조에 기반한다. 회사는 투자자에게 한 가지를 말했는데 현실은 다른 것으로 드러났고, 진실이 밝혀지자 주가가 하락했으며, 왜곡 기간 동안 ‘부풀려진’ 가격에 매수한 사람은 누구나 손실을 입었다는 것이다. 하루 17% 하락은 적어도 서류상으로는 이 구조가 그럴듯해 보일 만큼 충분히 급격한 ‘정정 공시(corrective disclosure)’다.
몇 주 안에 시장에는 주주들에게 소송 참여를 권유하는 로펌들의 공지가 쏟아졌다. 그 명단에는 Levi & Korsinsky, Kahn Swick & Foti, Kessler Topaz, Hagens Berman, Robbins Geller, Faruqi & Faruqi, Portnoy, Gross, Bronstein Gewirtz가 포함되었다. 이는 업계의 표준 관행이다. 로펌들은 법원이 지정하는 주임 변호인(lead counsel) 역할을 놓고 경쟁하기 때문에 투자자들에게 마감일을 상기시키는 보도자료를 낸다. 이 사건에서 대표 원고(lead plaintiff) 지위 신청 마감일은 2026년 5월 11일로 정해졌다.
회사가 받은 혐의
소장은 2026년 3월 11일 제출되었다. 원고는 Mohammed Adam Mikael Bin Mustapha De Wilde였으며, The Rosen Law Firm의 Phillip Kim과 Jing Chen이 대리했다. 피고는 Trip.com Group 자체, 최고경영자 쑨제(Jane Jie Sun), 최고재무책임자 왕샤오판(Cindy Xiaofan Wang)이었다. 청구는 1934년 증권거래법 제10조(b)항과 제20조(a)항, 즉 증권사기와 지배자 책임에 근거해 제기되었다.
집단 기간은 2024년 4월 30일부터 2026년 1월 13일까지였다. 2023년 연차보고서 공개일부터 SAMR 발표 전날까지다. 원고의 시각에서 회사가 이 기간 동안 한 모든 진술이 투자자를 오도했다는 논리다.
핵심 주장은 회사가 규제 위험을 “무모하게 축소 기재했다”는 혐의였다. 논거는 표현에 집중되었다. Trip.com은 Form 20-F 연차보고서에서 반독점 위험을 조건부로 기술했다. 규제 당국이 회사의 관행을 위법하다고 판단할 경우 회사가 “피해를 입을 수 있다”는 식이다. 그런데 원고에 따르면 그 무렵 지방 규제 당국은 이미 움직이고 있었다. 2025년 8월 구이저우성 규제 당국은 다섯 개 여행 플랫폼 대표를 소집했다. 2025년 9월 정저우 규제 당국은 가맹점에 대한 “불공정한 제한”을 이유로 Trip.com을 불러 면담했다. 소장의 논리에 따르면, 위험이 이미 구체적인 규제 당국의 소환이라는 형태로 현실화되고 있을 때 이를 가정적인 것으로 기술하는 것은 투자자를 오도하는 것과 같다.
두 번째 요소는 과거와 관련된 것이었다. 원고는 2015년 Qunar(취날) 인수가 10년 넘게 규제 불확실성의 영역에 머물러 있었으며, 이 역시 투자자들에게 다르게 제시되었어야 했다고 지적했다.
다시 강조할 필요가 있다. 이 주장 중 어느 것도 법원의 검증을 거치지 않았다. 회사는 소 각하 신청서를 제출할 기회를 갖지 못했고, 원고도 이에 답변할 기회를 갖지 못했다. 우리는 Trip.com이 어떤 논리로 입장을 펼쳤을지 알지 못한다. 다만 회사가 각하를 구할 계획이었다는 것만 알 뿐이다.
절차의 경과: 판사 배정부터 취하까지
사건의 연대기는 짧지만 많은 것을 말해 준다. 2026년 4월 16일 사건은 Nicholas G. Garaufis 판사에게 재배당되었다. 4월 20일 피고 측은 소 각하 신청에 앞서 신청 전 협의(pre-motion conference)를 요청했는데, 이는 뉴욕 동부 연방지방법원의 필수 절차다. 5월 6일 협의가 열렸고 법원은 신청서 제출을 허가했다. 마감일은 5월 26일, 원고의 반대 의견은 7월 15일까지, 피고의 답변은 7월 29일까지였다.
다시 말해 늦여름까지 사건은 첫 번째 실질적 분기점, 즉 청구가 계속 진행될 만큼 설득력 있게 기재되었는지에 대한 판사의 결정에 도달했어야 했다. 그러나 그 대신 5월 마지막 며칠, 사실상 신청서 제출 기한 당일에 취하 통지가 나타났다.
원고가 왜 소송을 취하했는지는 사건 기록에 설명되어 있지 않으며, 우리는 추측하지 않겠다. 이런 사건에서 신청에 대한 판단 전의 자발적 취하는 변호인의 승산 평가부터 절차상의 고려까지 여러 가지를 의미할 수 있다. 취하가 ‘재소 금지(with prejudice)’인지 ‘재소 가능(without prejudice)’인지 역시 미지수다. 입수 가능한 자료에는 나와 있지 않다.
회사에게 이는 무엇을 의미하는가? 가장 분명한 것은 수백만 달러의 배상과 이 주제를 수년간 헤드라인에 붙잡아 둘 소송의 위협이 사라졌다는 점이다. 덜 분명한 것은 취하가 결백의 입증도 아니라는 점이다. 법원은 Trip.com의 공시가 적절했다고 말하지 않았다. 아무 말도 하지 않았다.
회사가 스스로 공시한 것
주목할 만한 세부 사항이 있다. 사건이 진행 중이던 동안 Trip.com은 2025년 Form 20-F 연차보고서에서 이 소송을 계류 중인 사건으로 직접 언급했다. 이는 발행사에 대한 표준 요건이지만, 회사가 공식 제출 서류에서 이 주제를 묵살하려 하지 않았음을 보여 준다.
같은 20-F 보고서들에서 회사는 오래전부터 다양한 위험을 인정해 왔다. “가격 정보” 관련 청구, 불공정 경쟁, 개인정보 문제 등이다. 이 서류들은 지금도 2014년 ‘임시 테스트’로 인해 Ctrip(씨트립) 고객 93명의 카드 정보가 로컬 서버에 남게 된 사건을 언급한다. 10년이 넘게 지난 지금도 회사는 이를 위험 요인으로 계속 기재하고 있다.
이것이 공시 논쟁의 핵심이다. De Wilde 소장이 사실상 물은 것은 회사가 위험에 대해 침묵했느냐가 아니라 — 회사는 위험에 대해 썼다 — 충분히 구체적이었느냐였다. “반독점 규제로 피해를 입을 수 있다”와 “지방 규제 당국이 이미 가맹점 민원을 이유로 우리를 소환했다” 사이의 차이는 어조의 차이이며, 원고의 시각에서 투자자들은 이를 알 권리가 있었다. 그 차이가 법적으로 얼마나 중요한지 법원은 평가할 기회를 끝내 갖지 못했다.
집단 기간 이후의 사건들
2026년 1월 13일 이후 발생한 두 사건은 형식상 집단 기간 밖에 있었지만, 로펌들의 자료에 맥락으로 등장했다.
첫째, Hagens Berman이 지적했듯이 2026년 2월 26일 회사의 공동 창업자들이 공개적인 설명 없이 이사회에서 물러났다(2월 25일부로 효력 발생). 1999년 Ctrip(씨트립)으로 설립된 회사에서 창업자들이 지배기구를 떠난 것은 그 자체로 주목할 만한 사건이며, 그것이 반독점 조사와 겹쳤고 아무런 언급 없이 이루어졌다는 점이 의문을 더했다.
둘째, 소장이 제출되기 며칠 전인 2026년 3월 8–10일, Trip.com은 호텔 가격을 조정하는 자동화 AI 도구를 중단했다. 공개적으로 밝힌 목적은 가격 전쟁을 멈추고 호텔에 가격 결정 자율권을 돌려주는 것이었다. 한편으로 이는 가맹점과 규제 당국을 향한 한 걸음이었다. 다른 한편으로 소송 지지자들에게는 그 관행이 문제가 있었다는 간접적인 확인처럼 보였다.
마지막으로, 소송이 취하된 뒤인 2026년 7월 25일 SAMR은 결정을 내렸다. 반독점법 제22조 제4호 및 제5호 위반, 2020년부터 이어진 관행, 총 51억 8,000만 위안의 처분이다. 다시 말해 회사가 조건부로 기술했던 위험이 완전히 현실화되었다. 그렇다고 취하된 소송이 소급해서 근거를 갖게 되는 것은 아니다. 미국 법원은 조사의 결과가 아니라 회사가 특정 시점에 무엇을 알았고 무엇을 말했는지를 판단한다. 그러나 이는 공시 문제가 De Wilde 사건과 함께 투자자들의 의제에서 사라지지 않을 이유를 설명해 준다.
취하가 해결한 것과 해결하지 못한 것
투자자에게 결과는 양면적이다. 긍정적인 측면에서, 이 특정 근거에 따른 소송 위험은 사라졌고, 회사는 합의 비용을 부담하지 않았으며, SAMR 결정 이후 시장은 7월 27일 홍콩에서 장중 7.7% 상승으로 반응했다. 1년 만의 최대 상승폭이다. 모건스탠리 애널리스트 Yang Liu는 규제 결과가 예상에 부합하며 불확실성이 해소되었다고 평가했다.
부정적인 측면에서, 2026년 1월부터 7월 사이 주가는 항셍지수가 7% 하락하는 동안 40% 넘게 떨어졌다. 그 손실은 누구도 보상하지 않았으며, 취하는 이를 보상하기 위한 미국의 법적 메커니즘이 작동하지 않았음을 의미한다.
규제 당국과 파트너에게 주는 교훈은 다르다. 이 사건은 지방 차원의 신호들 — 구이저우의 회의, 정저우의 소환, 2025년 11월과 12월 윈난 민박협회의 성명 — 이 중앙 규제 당국이 개입하기 전까지 시장에서 잡음으로 읽혔음을 보여 주었다. 회사에 남은 질문은 이 경험 이후 공시 관행을 바꿔 정형화된 위험 문구에서 더 구체적인 진술로 옮겨 갈 것인지다.
이는 법의 문제가 아니라 신뢰의 문제다. 소송은 취하되었지만, 질문은 남아 있다.
회사 입장
Trip.com Group은 계류 중인 사건으로 공시한 공식 제출 서류 외에는 이 소송에 대해 공개적으로 논평하지 않았다. 회사는 연차보고서에서 가격 정보, 불공정 경쟁, 개인정보 관련 청구 위험을 인정한다. 2026년 7월 SAMR 결정 이후 회사는 처분을 수용한다고 밝히고, 컴플라이언스 강화와 가맹점 권익 보호를 포함해 5개 분야에서 19개 조치를 발표했다. 쑨제 최고경영자는 투자자 콘퍼런스콜에서 회사가 변화하는 업계 기준에 맞게 관행을 정비하고 있다고 말했다. 우리는 이 소송과 위험 공시 관행에 대해 Trip.com에 논평을 요청했으나 기사 게재 시점까지 답변을 받지 못했다.
출처
- 사건 기록, De Wilde v. Trip.com Group Limited et al., Justia
- Trip.com Group 2025년 Form 20-F 연차보고서, SEC
- Trip.com Group 2024년 Form 20-F 연차보고서, SEC
- Hagens Berman: Trip.com Group(TCOM) 사건 페이지
- Business Wire: 집단소송 공지
- Kahn Swick & Foti: 주주 공지
- WiT: 독점 관행 혐의로 조사받는 Trip.com
- SCMP: 중국의 Trip.com 조사, 알고리즘과 가격에 초점
- TechTimes: Trip.com, 호텔 가격 책정 봇 중단
- China Daily: Trip.com 사건에 대한 SAMR 결정
- The Standard: Trip.com, 시정 조치 발표
Español: La demanda de accionistas: qué sabía la empresa sobre el riesgo y cuándo se lo dijo a los inversores
Traducción preparada por la redacción. El original en inglés figura más arriba.
En la primavera de 2026, un inversor estadounidense presentó una demanda colectiva contra Trip.com Group en la que acusaba a la empresa de haber minimizado su riesgo regulatorio en China. Dos meses y medio después, el propio demandante retiró la causa, y el episodio dice más sobre la confianza en la empresa de lo que parece a primera vista.
Lo principal: la causa fue desistida
Empecemos por cómo terminó el asunto, porque eso determina cómo debe leerse todo lo demás. Según el expediente actualizado en Justia, el 26–27 de mayo de 2026 se presentó un aviso de desistimiento voluntario (Notice of Voluntary Dismissal) en el caso De Wilde v. Trip.com Group Limited et al. (n.º 1:26-cv-01420, Distrito Este de Nueva York). Una exportación del expediente fechada el 8 de mayo aún no contenía esa anotación; verificaremos la fecha en PACER. Pero el hecho del desistimiento no ofrece dudas: el demandante puso fin a la causa antes de que el tribunal tuviera ocasión alguna de pronunciarse sobre el fondo.
Eso significa que cada una de las alegaciones que se analizan a continuación no es un hecho probado, ni siquiera una acusación vigente. Son pretensiones retiradas. Ningún juez las consideró fundadas, ninguna de las partes presentó pruebas en un procedimiento contradictorio, la empresa no pagó ninguna indemnización ni admitió irregularidad alguna. En términos jurídicos, es casi como si la causa nunca hubiera existido.
Sin embargo, desde el punto de vista de la reputación empresarial, sí existió, y dejó huella. La demanda cristalizó una pregunta que los inversores se hacían en enero de 2026 mientras veían caer la cotización: ¿sabía la empresa que los reguladores ya estaban examinando sus prácticas, y lo dijo con suficiente claridad?
Qué ocurrió el 14 de enero
El punto de partida de la demanda es una sola sesión bursátil. El 14 de enero de 2026, la Administración Estatal de Regulación del Mercado de China (SAMR) anunció una investigación sobre Trip.com en virtud de la Ley Antimonopolio, por sospecha de abuso de posición dominante. Las acciones cotizadas en Hong Kong llegaron a caer un 21,7 % durante la sesión y cerraron con una baja del 6,49 %. Las acciones de depósito estadounidenses en el Nasdaq se desplomaron un 17,05 %, es decir, 12,90 dólares, hasta 62,78 dólares, y perdieron otro 2,35 % al día siguiente. En una sola sesión, la capitalización bursátil de la empresa se redujo en más de 8.000 millones de dólares.
Para los abogados especializados en litigios sobre valores, un movimiento así es un detonante de manual. Una demanda colectiva de accionistas en Estados Unidos se apoya en una construcción sencilla: la empresa dijo una cosa a los inversores, la realidad resultó ser otra, las acciones cayeron cuando salió a la luz la verdad, y cualquiera que comprara al precio «inflado» durante el período de distorsión sufrió una pérdida. Una caída del 17 % en un día es una «revelación correctiva» lo bastante brusca como para que esa construcción parezca verosímil, al menos sobre el papel.
En cuestión de semanas, el mercado vio una oleada de avisos de bufetes que invitaban a los accionistas a sumarse a la causa. La lista incluía a Levi & Korsinsky, Kahn Swick & Foti, Kessler Topaz, Hagens Berman, Robbins Geller, Faruqi & Faruqi, Portnoy, Gross y Bronstein Gewirtz. Es una práctica estándar del sector: los bufetes compiten por el papel de abogado principal (lead counsel) designado por el tribunal, por lo que emiten comunicados de prensa recordando a los inversores el plazo. En este caso, el plazo para solicitar la condición de demandante principal (lead plaintiff) se fijó en el 11 de mayo de 2026.
De qué se acusaba a la empresa
La demanda se presentó el 11 de marzo de 2026. El demandante era Mohammed Adam Mikael Bin Mustapha De Wilde, representado por Phillip Kim y Jing Chen, de The Rosen Law Firm. Los demandados eran la propia Trip.com Group, su consejera delegada Jane Jie Sun y su directora financiera Cindy Xiaofan Wang. Las pretensiones se basaban en las secciones 10(b) y 20(a) de la Ley del Mercado de Valores de 1934 (Securities Exchange Act), es decir, fraude bursátil y responsabilidad de las personas que ejercen el control.
El período de la acción colectiva iba del 30 de abril de 2024 al 13 de enero de 2026: desde la publicación del informe anual de 2023 hasta el día anterior al anuncio de la SAMR. La lógica es que, a juicio del demandante, cada declaración de la empresa durante ese tramo indujo a error a los inversores.
La tesis central era que la empresa habría «minimizado temerariamente» su riesgo regulatorio. El argumento giraba en torno a la redacción. En sus informes anuales del formulario 20-F, Trip.com describía el riesgo antimonopolio en términos condicionales, en el sentido de que la empresa «podría verse perjudicada» si los reguladores consideraban ilícitas sus prácticas. Mientras tanto, señalaba el demandante, los reguladores regionales ya estaban actuando. En agosto de 2025, el regulador de la provincia de Guizhou convocó a representantes de cinco plataformas de viajes. En septiembre de 2025, el regulador de Zhengzhou citó a Trip.com por «restricciones injustas» impuestas a los comerciantes. Según la lógica de la demanda, cuando un riesgo ya se está materializando en forma de citaciones concretas de los reguladores, describirlo como hipotético equivale a inducir a error a los inversores.
El segundo elemento tenía que ver con la historia. El demandante señalaba que la adquisición de Qunar en 2015 había permanecido en una zona de incertidumbre regulatoria durante más de diez años, y que también esto debería haberse presentado a los inversores de otra manera.
Conviene repetirlo: ninguna de estas tesis fue examinada por el tribunal. La empresa no llegó a presentar su moción de desestimación, ni el demandante llegó a responderla. No sabemos cómo habría argumentado Trip.com su posición; solo que tenía intención de solicitar la desestimación.
El recorrido procesal: de la asignación del juez al desistimiento
La cronología del caso es breve pero reveladora. El 16 de abril de 2026, la causa fue reasignada al juez Nicholas G. Garaufis. El 20 de abril, los demandados solicitaron una conferencia previa a la moción (pre-motion conference) antes de presentar una moción de desestimación, un paso obligatorio en el Distrito Este de Nueva York. El 6 de mayo se celebró la conferencia y el tribunal permitió presentar la moción: plazo hasta el 26 de mayo, la oposición del demandante hasta el 15 de julio y la réplica de los demandados hasta el 29 de julio.
Dicho de otro modo, a finales del verano la causa debería haber llegado a su primera bifurcación sustantiva: la decisión del juez sobre si las pretensiones estaban formuladas de manera lo bastante convincente como para seguir adelante. En lugar de ello, en los últimos días de mayo, prácticamente el mismo día en que vencía el plazo de la moción, apareció el aviso de desistimiento.
Por qué desistió el demandante no se explica en el expediente, y no especularemos. En casos así, un desistimiento voluntario antes de que se resuelva la moción puede significar muchas cosas, desde la evaluación de las probabilidades por parte de los abogados hasta consideraciones procesales. También queda abierta la cuestión de si el desistimiento fue «con» o «sin perjuicio» (with/without prejudice): los materiales disponibles no lo indican.
¿Qué significa para la empresa? Lo más evidente: desaparece la amenaza de pagos multimillonarios y de años de litigio que mantendrían el tema en los titulares. Lo menos evidente: el desistimiento tampoco es una reivindicación. El tribunal no dijo que la información divulgada por Trip.com fuera adecuada. No dijo nada en absoluto.
Lo que la propia empresa divulgó
Un detalle notable: mientras la causa seguía viva, la propia Trip.com la mencionó como pendiente en su informe anual del formulario 20-F correspondiente a 2025. Es un requisito estándar para los emisores, pero demuestra que la empresa no intentó pasar el tema por alto en sus documentos oficiales.
En esos mismos informes 20-F, la empresa reconoce desde hace tiempo todo un abanico de riesgos: reclamaciones relativas a la «información de precios», competencia desleal, cuestiones de datos personales. Los documentos siguen citando el incidente de 2014 en el que los datos de las tarjetas de 93 clientes de Ctrip acabaron en un servidor local debido a una «prueba temporal»; más de una década después, la empresa sigue incluyéndolo como factor de riesgo.
Ahí está el núcleo de la disputa sobre la divulgación. La demanda De Wilde no preguntaba en realidad si la empresa había guardado silencio sobre los riesgos —sí escribió sobre ellos—, sino si había sido lo bastante específica. La diferencia entre «la regulación antimonopolio podría perjudicarnos» y «los reguladores regionales ya nos han citado por quejas de comerciantes» es una diferencia de tono que, a juicio del demandante, los inversores tenían derecho a conocer. Qué relevancia jurídica tiene esa diferencia es algo que el tribunal nunca tuvo ocasión de valorar.
Acontecimientos posteriores al período de la acción colectiva
Dos hechos ocurridos después del 13 de enero de 2026 quedaron formalmente fuera del período de la acción colectiva, pero aparecieron como contexto en los materiales de los bufetes.
Primero: el 26 de febrero de 2026, los cofundadores de la empresa abandonaron el consejo de administración (con efecto desde el 25 de febrero) sin explicación pública, como señaló el bufete Hagens Berman. Para una empresa fundada en 1999 como Ctrip, la salida de los fundadores de su órgano de gobierno es en sí misma un hecho notable; que coincidiera con una investigación antimonopolio y se produjera sin comentarios añadió interrogantes.
Segundo: entre el 8 y el 10 de marzo de 2026, días antes de que se presentara la demanda, Trip.com desactivó su herramienta automatizada de IA para ajustar los precios de los hoteles. El objetivo declarado públicamente era poner fin a las guerras de precios y devolver a los hoteles la autonomía en la fijación de precios. Por un lado, fue un paso hacia los comerciantes y el regulador. Por otro, a los partidarios de la demanda les pareció una confirmación indirecta de que la práctica había sido problemática.
Por último, tras el desistimiento, el 25 de julio de 2026 la SAMR dictó su resolución: infracciones de los artículos 22(4) y 22(5) de la Ley Antimonopolio, prácticas que se remontan a 2020 y una sanción total de 5.180 millones de yuanes. Es decir, el riesgo que la empresa había descrito en términos condicionales se materializó por completo. Eso no convierte retroactivamente en fundada la demanda retirada: un tribunal estadounidense no juzga el resultado de una investigación, sino lo que la empresa sabía y dijo en un momento concreto. Pero explica por qué la cuestión de la divulgación no abandonará la agenda de los inversores junto con el caso De Wilde.
Qué resuelve el desistimiento y qué no
Para los inversores, el resultado tiene dos caras. En el lado positivo: el riesgo de litigio por este motivo concreto ha desaparecido, la empresa no incurrió en costes de acuerdo y, tras la resolución de la SAMR, el mercado reaccionó el 27 de julio con una subida intradía del 7,7 % en Hong Kong, la mayor en un año. El analista de Morgan Stanley Yang Liu valoró el desenlace regulatorio como acorde con las expectativas y consideró disipada la incertidumbre.
En el lado negativo, entre enero y julio de 2026 las acciones perdieron más de un 40 %, frente a un descenso del 7 % del índice Hang Seng. Nadie compensó esas pérdidas, y el desistimiento significa que el mecanismo jurídico estadounidense para hacerlo no funcionó.
Para los reguladores y los socios, la lección es distinta. El caso mostró que las señales de ámbito regional —las reuniones en Guizhou, la citación en Zhengzhou, los comunicados de la asociación de casas de huéspedes de Yunnan en noviembre y diciembre de 2025— fueron interpretadas por el mercado como ruido hasta que intervino el regulador central. La pregunta abierta para la empresa es si, tras esta experiencia, cambiará su práctica de divulgación y pasará de las fórmulas estandarizadas sobre riesgos a declaraciones más concretas.
Es una cuestión de confianza, no de derecho. La demanda está retirada; la pregunta sigue en pie.
Posición de la empresa
Trip.com Group no ha comentado públicamente la demanda más allá de sus documentos oficiales, en los que figuraba como pendiente. En sus informes anuales, la empresa reconoce riesgos relacionados con reclamaciones sobre información de precios, competencia desleal y datos personales. Tras la resolución de la SAMR en julio de 2026, la empresa afirmó que aceptaba la decisión y anunció 19 medidas en cinco ámbitos, entre ellas el refuerzo del cumplimiento normativo y la protección de los derechos de los comerciantes. La consejera delegada, Jane Sun, declaró en una conferencia con inversores que la empresa trabajaba para adecuar sus prácticas a la evolución de los estándares del sector. Enviamos a Trip.com una solicitud de comentarios sobre la demanda y sus prácticas de divulgación de riesgos; al cierre de esta edición no se había recibido respuesta.
Fuentes
- Expediente, De Wilde v. Trip.com Group Limited et al., Justia
- Informe anual del formulario 20-F de Trip.com Group correspondiente a 2025, SEC
- Informe anual del formulario 20-F de Trip.com Group correspondiente a 2024, SEC
- Hagens Berman: página del caso Trip.com Group (TCOM)
- Business Wire: aviso de demanda colectiva
- Kahn Swick & Foti: aviso a los accionistas
- WiT: Trip.com, investigada por presuntas prácticas monopolísticas
- SCMP: la investigación china sobre Trip.com se centra en algoritmos y precios
- TechTimes: Trip.com desactivó su bot de precios hoteleros
- China Daily: resolución de la SAMR en el caso Trip.com
- The Standard: Trip.com anuncia medidas correctoras
Deutsch: Die Aktionärsklage: Was das Unternehmen über das Risiko wusste und wann es die Investoren informierte
Übersetzung der Redaktion. Das englische Original steht weiter oben.
Im Frühjahr 2026 reichte ein US-Investor eine Sammelklage gegen die Trip.com Group ein und warf dem Unternehmen vor, sein regulatorisches Risiko in China heruntergespielt zu haben. Zweieinhalb Monate später zog der Kläger die Klage selbst zurück – und die Episode sagt mehr über das Vertrauen in das Unternehmen aus, als es zunächst scheint.
Das Wichtigste: Die Klage wurde zurückgenommen
Beginnen wir damit, wie die Sache endete, denn davon hängt ab, wie alles Übrige zu lesen ist. Laut der aktualisierten Verfahrensakte auf Justia wurde am 26.–27. Mai 2026 im Verfahren De Wilde v. Trip.com Group Limited et al. (Nr. 1:26-cv-01420, Eastern District of New York) eine Notice of Voluntary Dismissal, also eine Mitteilung über die freiwillige Klagerücknahme, eingereicht. Ein Export der Verfahrensakte vom 8. Mai enthielt diesen Eintrag noch nicht; wir werden das Datum in PACER überprüfen. An der Tatsache der Rücknahme besteht jedoch kein Zweifel: Der Kläger beendete das Verfahren, bevor das Gericht überhaupt Gelegenheit hatte, in der Sache zu entscheiden.
Das bedeutet, dass keiner der nachfolgend erörterten Vorwürfe eine bewiesene Tatsache ist, ja nicht einmal eine noch aufrechterhaltene Anschuldigung. Es handelt sich um zurückgezogene Ansprüche. Kein Richter hat sie für begründet befunden, keine Seite hat in einem kontradiktorischen Verfahren Beweise vorgelegt, das Unternehmen hat keine Entschädigung gezahlt und kein Fehlverhalten eingeräumt. Rechtlich gesehen ist es fast so, als hätte es das Verfahren nie gegeben.
Aus Sicht der Unternehmensreputation hat es jedoch existiert – und Spuren hinterlassen. Die Klage brachte eine Frage auf den Punkt, die sich Investoren im Januar 2026 stellten, während sie den Kursverfall beobachteten: Wusste das Unternehmen, dass die Regulierungsbehörden seine Praktiken bereits unter die Lupe nahmen, und hat es das deutlich genug gesagt?
Was am 14. Januar geschah
Ausgangspunkt der Klage ist ein einziger Handelstag. Am 14. Januar 2026 kündigte Chinas Staatliche Verwaltung für Marktregulierung (SAMR) eine Untersuchung gegen Trip.com nach dem Antimonopolgesetz an, wegen des Verdachts auf Missbrauch einer marktbeherrschenden Stellung. Die in Hongkong notierten Aktien fielen im Tagesverlauf um bis zu 21,7 % und schlossen 6,49 % im Minus. Die American Depositary Shares an der Nasdaq sackten um 17,05 % bzw. 12,90 $ auf 62,78 $ ab und verloren am folgenden Tag weitere 2,35 %. In einer einzigen Sitzung schrumpfte die Marktkapitalisierung des Unternehmens um mehr als 8 Milliarden $.
Für auf Wertpapierprozesse spezialisierte Anwälte ist eine solche Bewegung ein Auslöser wie aus dem Lehrbuch. Eine US-Aktionärssammelklage beruht auf einer einfachen Konstruktion: Das Unternehmen hat den Investoren das eine gesagt, die Wirklichkeit erwies sich als etwas anderes, die Aktien fielen, als die Wahrheit ans Licht kam, und wer während des Zeitraums der Verzerrung zum „überhöhten“ Preis gekauft hat, erlitt einen Verlust. Ein Tagesverlust von 17 % ist eine hinreichend scharfe „korrigierende Offenlegung“ (corrective disclosure), damit diese Konstruktion zumindest auf dem Papier plausibel erscheint.
Binnen weniger Wochen sah der Markt eine Welle von Mitteilungen von Anwaltskanzleien, die Aktionäre einluden, sich dem Verfahren anzuschließen. Auf der Liste standen Levi & Korsinsky, Kahn Swick & Foti, Kessler Topaz, Hagens Berman, Robbins Geller, Faruqi & Faruqi, Portnoy, Gross und Bronstein Gewirtz. Das ist gängige Branchenpraxis: Die Kanzleien konkurrieren um die vom Gericht vergebene Rolle des Lead Counsel und veröffentlichen deshalb Pressemitteilungen, die Investoren an die Frist erinnern. In diesem Fall war die Frist für Anträge auf den Status des Lead Plaintiff auf den 11. Mai 2026 festgesetzt.
Was dem Unternehmen vorgeworfen wurde
Die Klageschrift wurde am 11. März 2026 eingereicht. Kläger war Mohammed Adam Mikael Bin Mustapha De Wilde, vertreten durch Phillip Kim und Jing Chen von The Rosen Law Firm. Beklagte waren die Trip.com Group selbst, Vorstandschefin Jane Jie Sun und Finanzchefin Cindy Xiaofan Wang. Die Ansprüche wurden nach Section 10(b) und 20(a) des Securities Exchange Act von 1934 geltend gemacht – also wegen Wertpapierbetrugs und der Haftung kontrollierender Personen.
Der Klagezeitraum reichte vom 30. April 2024 bis zum 13. Januar 2026: von der Veröffentlichung des Jahresberichts für 2023 bis zum Tag vor der Ankündigung der SAMR. Die Logik dahinter: Nach Auffassung des Klägers hat jede Aussage des Unternehmens in diesem Zeitraum die Investoren in die Irre geführt.
Die zentrale These lautete, das Unternehmen habe sein regulatorisches Risiko angeblich „leichtfertig heruntergespielt“. Die Argumentation drehte sich um Formulierungen. In seinen Jahresberichten auf Formular 20-F beschrieb Trip.com das kartellrechtliche Risiko im Konjunktiv – sinngemäß, das Unternehmen „könnte Schaden nehmen“, falls Regulierungsbehörden seine Praktiken für rechtswidrig hielten. Gleichzeitig, so der Kläger, seien regionale Behörden bereits tätig geworden. Im August 2025 bestellte die Regulierungsbehörde der Provinz Guizhou Vertreter von fünf Reiseplattformen ein. Im September 2025 lud die Behörde in Zhengzhou Trip.com wegen „unfairer Beschränkungen“ gegenüber Händlern vor. Nach der Logik der Klage kommt es einer Irreführung der Investoren gleich, ein Risiko als hypothetisch darzustellen, wenn es sich bereits in Form konkreter behördlicher Vorladungen verwirklicht.
Das zweite Element betraf die Vorgeschichte. Der Kläger wies darauf hin, dass die Übernahme von Qunar im Jahr 2015 mehr als zehn Jahre lang in einer Zone regulatorischer Unsicherheit verblieben sei – und dass auch dies den Investoren anders hätte dargestellt werden müssen.
Es sei wiederholt: Keine dieser Thesen wurde vom Gericht geprüft. Das Unternehmen kam nicht mehr dazu, seinen Antrag auf Klageabweisung einzureichen, und der Kläger nicht dazu, darauf zu erwidern. Wir wissen nicht, wie Trip.com seine Position begründet hätte – nur, dass es die Abweisung beantragen wollte.
Der Verfahrensgang: von der Richterzuweisung bis zur Rücknahme
Die Chronologie des Verfahrens ist kurz, aber aufschlussreich. Am 16. April 2026 wurde der Fall Richter Nicholas G. Garaufis neu zugewiesen. Am 20. April beantragten die Beklagten eine Pre-Motion Conference vor einem Antrag auf Klageabweisung, ein im Eastern District of New York vorgeschriebener Schritt. Am 6. Mai fand die Konferenz statt, und das Gericht gestattete die Einreichung des Antrags: Frist 26. Mai, die Erwiderung des Klägers bis 15. Juli, die Replik der Beklagten bis 29. Juli.
Mit anderen Worten: Bis zum Spätsommer hätte das Verfahren seine erste inhaltliche Weggabelung erreichen sollen – die Entscheidung des Richters, ob die Ansprüche überzeugend genug vorgetragen waren, um fortgeführt zu werden. Stattdessen erschien in den letzten Maitagen, faktisch am Tag der Antragsfrist, die Rücknahmemitteilung.
Warum der Kläger die Klage zurückzog, wird in der Verfahrensakte nicht erläutert, und wir werden nicht spekulieren. In solchen Fällen kann eine freiwillige Rücknahme vor der Entscheidung über den Antrag vieles bedeuten, von der Einschätzung der Erfolgsaussichten durch die Anwälte bis zu verfahrenstaktischen Erwägungen. Offen ist auch, ob die Rücknahme „with prejudice“ oder „without prejudice“ erfolgte, also mit oder ohne Ausschluss einer erneuten Klage – die verfügbaren Unterlagen geben darüber keine Auskunft.
Was bedeutet das für das Unternehmen? Am offensichtlichsten: Die Gefahr millionenschwerer Zahlungen und jahrelanger Prozesse, die das Thema in den Schlagzeilen gehalten hätten, ist gebannt. Weniger offensichtlich: Die Rücknahme ist auch keine Rehabilitierung. Das Gericht hat nicht festgestellt, dass die Offenlegung von Trip.com angemessen war. Es hat überhaupt nichts festgestellt.
Was das Unternehmen selbst offengelegt hat
Ein bemerkenswertes Detail: Während das Verfahren lief, erwähnte Trip.com es selbst in seinem Jahresbericht auf Formular 20-F für 2025 als anhängig. Das ist eine Standardanforderung für Emittenten, zeigt aber, dass das Unternehmen nicht versucht hat, das Thema in seinen offiziellen Einreichungen zu verschweigen.
In denselben 20-F-Berichten räumt das Unternehmen seit Langem ein ganzes Spektrum von Risiken ein: Ansprüche wegen „Preisinformationen“, unlauterer Wettbewerb, Fragen des Datenschutzes. Die Unterlagen verweisen nach wie vor auf den Vorfall von 2014, bei dem Kartendaten von 93 Ctrip-Kunden infolge eines „vorübergehenden Tests“ auf einem lokalen Server landeten – mehr als ein Jahrzehnt später führt das Unternehmen dies weiterhin als Risikofaktor auf.
Damit ist der Kern des Streits um die Offenlegung erreicht. Die Klage De Wilde fragte im Grunde nicht, ob das Unternehmen über Risiken geschwiegen hatte – es hat darüber geschrieben –, sondern ob es konkret genug war. Der Unterschied zwischen „Kartellregulierung könnte uns schaden“ und „regionale Behörden haben uns wegen Händlerbeschwerden bereits vorgeladen“ ist ein Unterschied im Ton, von dem die Investoren nach Auffassung des Klägers ein Recht hatten zu erfahren. Wie rechtlich erheblich dieser Unterschied ist, konnte das Gericht nie beurteilen.
Ereignisse nach dem Klagezeitraum
Zwei Ereignisse nach dem 13. Januar 2026 lagen formal außerhalb des Klagezeitraums, tauchten aber in den Materialien der Kanzleien als Kontext auf.
Erstens: Am 26. Februar 2026 schieden die Mitgründer des Unternehmens ohne öffentliche Erklärung aus dem Board of Directors aus (mit Wirkung zum 25. Februar), wie die Kanzlei Hagens Berman anmerkte. Für ein Unternehmen, das 1999 als Ctrip gegründet wurde, ist der Rückzug der Gründer aus seinem Leitungsgremium an sich schon ein bemerkenswertes Ereignis; dass er mit einer Kartelluntersuchung zusammenfiel und ohne Kommentar erfolgte, warf zusätzliche Fragen auf.
Zweitens: Am 8.–10. März 2026, wenige Tage vor Einreichung der Klage, schaltete Trip.com sein automatisiertes KI-Werkzeug zur Anpassung von Hotelpreisen ab. Das öffentlich genannte Ziel war, Preiskriege zu beenden und den Hotels ihre Preisautonomie zurückzugeben. Einerseits war das ein Schritt auf die Händler und die Regulierungsbehörde zu. Andererseits wirkte es auf die Befürworter der Klage wie eine indirekte Bestätigung, dass die Praxis problematisch gewesen war.
Schließlich erließ die SAMR nach der Rücknahme der Klage am 25. Juli 2026 ihre Entscheidung: Verstöße gegen Artikel 22 Absatz 4 und 22 Absatz 5 des Antimonopolgesetzes, Praktiken seit 2020, eine Gesamtstrafe von 5,18 Milliarden Yuan. Mit anderen Worten: Das Risiko, das das Unternehmen im Konjunktiv beschrieben hatte, hat sich vollständig verwirklicht. Das macht die zurückgezogene Klage nicht rückwirkend begründet – ein US-Gericht beurteilt nicht das Ergebnis einer Untersuchung, sondern was das Unternehmen zu einem bestimmten Zeitpunkt wusste und sagte. Es erklärt aber, warum die Frage der Offenlegung nicht zusammen mit dem Verfahren De Wilde von der Agenda der Investoren verschwinden wird.
Was die Rücknahme klärt und was nicht
Für Investoren hat das Ergebnis zwei Seiten. Positiv: Das Prozessrisiko aus diesem konkreten Grund ist beseitigt, dem Unternehmen sind keine Vergleichskosten entstanden, und nach der SAMR-Entscheidung reagierte der Markt am 27. Juli mit einem Kursanstieg von 7,7 % im Tagesverlauf in Hongkong – dem größten seit einem Jahr. Morgan-Stanley-Analyst Yang Liu bewertete das regulatorische Ergebnis als im Rahmen der Erwartungen, die Unsicherheit sei beseitigt.
Negativ: Zwischen Januar und Juli 2026 verloren die Aktien mehr als 40 %, während der Hang-Seng-Index um 7 % nachgab. Niemand hat diese Verluste ausgeglichen, und die Rücknahme bedeutet, dass der US-Rechtsmechanismus dafür nicht gegriffen hat.
Für Regulierungsbehörden und Partner ist die Lehre eine andere. Der Fall hat gezeigt, dass Signale auf regionaler Ebene – die Treffen in Guizhou, die Vorladung in Zhengzhou, die Erklärungen des Pensionsverbands von Yunnan im November und Dezember 2025 – vom Markt als Rauschen gelesen wurden, bis die zentrale Regulierungsbehörde eingriff. Die offene Frage für das Unternehmen lautet, ob es nach dieser Erfahrung seine Offenlegungspraxis ändern und von Standardformulierungen zu Risiken zu konkreteren Aussagen übergehen wird.
Das ist eine Frage des Vertrauens, nicht des Rechts. Die Klage ist zurückgezogen; die Frage bleibt.
Position des Unternehmens
Die Trip.com Group hat sich über ihre offiziellen Einreichungen hinaus, in denen die Klage als anhängig offengelegt wurde, nicht öffentlich zu dem Verfahren geäußert. In ihren Jahresberichten räumt das Unternehmen Risiken im Zusammenhang mit Ansprüchen wegen Preisinformationen, unlauteren Wettbewerbs und personenbezogener Daten ein. Nach der SAMR-Entscheidung im Juli 2026 erklärte das Unternehmen, es akzeptiere die Entscheidung, und kündigte 19 Maßnahmen in fünf Bereichen an, darunter eine Stärkung der Compliance und den Schutz der Rechte von Händlern. Vorstandschefin Jane Sun sagte in einer Telefonkonferenz mit Investoren, das Unternehmen arbeite daran, seine Praktiken an die sich wandelnden Branchenstandards anzupassen. Wir haben Trip.com um eine Stellungnahme zu der Klage und zu seiner Praxis der Risikooffenlegung gebeten; bis zur Veröffentlichung lag keine Antwort vor.
Quellen
- Verfahrensakte, De Wilde v. Trip.com Group Limited et al., Justia
- Jahresbericht der Trip.com Group auf Formular 20-F für 2025, SEC
- Jahresbericht der Trip.com Group auf Formular 20-F für 2024, SEC
- Hagens Berman: Fallseite Trip.com Group (TCOM)
- Business Wire: Mitteilung zur Sammelklage
- Kahn Swick & Foti: Aktionärsmitteilung
- WiT: Ermittlungen gegen Trip.com wegen mutmaßlich monopolistischer Praktiken
- SCMP: Chinas Untersuchung gegen Trip.com nimmt Algorithmen und Preise ins Visier
- TechTimes: Trip.com hat seinen Hotelpreis-Bot abgeschaltet
- China Daily: Entscheidung der SAMR im Fall Trip.com
- The Standard: Trip.com kündigt Abhilfemaßnahmen an
Français: Le recours des actionnaires : ce que l’entreprise savait du risque, et quand elle l’a dit aux investisseurs
Traduction préparée par la rédaction. L’original anglais figure plus haut.
Au printemps 2026, un investisseur américain a intenté une action collective contre Trip.com Group, accusant l’entreprise d’avoir minimisé son risque réglementaire en Chine. Deux mois et demi plus tard, le demandeur a lui-même retiré sa plainte — et l’épisode en dit plus sur la confiance envers l’entreprise qu’il n’y paraît.
L’essentiel : l’affaire a fait l’objet d’un désistement
Commençons par la façon dont l’affaire s’est terminée, car c’est ce qui commande la lecture de tout le reste. Selon le registre actualisé sur Justia, les 26 et 27 mai 2026, une Notice of Voluntary Dismissal (avis de désistement volontaire) a été déposée dans l’affaire De Wilde v. Trip.com Group Limited et al. (n° 1:26-cv-01420, district Est de New York). Un export du registre daté du 8 mai ne contenait pas encore cette mention ; nous vérifierons la date sur PACER. Mais le fait du désistement ne fait aucun doute : le demandeur a mis fin à l’affaire avant que le tribunal ait eu la moindre occasion de statuer sur le fond.
Cela signifie que chacune des allégations examinées ci-dessous n’est ni un fait prouvé, ni même une accusation encore pendante. Ce sont des prétentions retirées. Aucun juge ne les a déclarées fondées, aucune des parties n’a présenté de preuves dans le cadre d’une procédure contradictoire, l’entreprise n’a versé aucune indemnisation et n’a reconnu aucune faute. Juridiquement parlant, c’est presque comme si l’affaire n’avait jamais existé.
Du point de vue de la réputation de l’entreprise, en revanche, elle a bel et bien existé — et elle a laissé une trace. La plainte a cristallisé une question que les investisseurs se posaient en janvier 2026 en regardant le cours chuter : l’entreprise savait-elle que les régulateurs examinaient déjà ses pratiques, et l’a-t-elle dit assez clairement ?
Ce qui s’est passé le 14 janvier
Le point de départ de la plainte est une seule journée de cotation. Le 14 janvier 2026, l’Administration d’État pour la régulation du marché de Chine (SAMR) a annoncé l’ouverture d’une enquête contre Trip.com au titre de la loi antimonopole, pour suspicion d’abus de position dominante. Les actions cotées à Hong Kong ont chuté jusqu’à 21,7 % en séance et ont clôturé en baisse de 6,49 %. Les American depositary shares cotées au Nasdaq ont reculé de 17,05 %, soit 12,90 $, à 62,78 $, et ont encore perdu 2,35 % le lendemain. En une seule séance, la capitalisation boursière de l’entreprise a fondu de plus de 8 milliards de dollars.
Pour les avocats spécialisés dans le contentieux boursier, un tel mouvement est un déclencheur classique. Une action collective d’actionnaires aux États-Unis repose sur une construction simple : l’entreprise a dit une chose aux investisseurs, la réalité s’est révélée différente, l’action a chuté lorsque la vérité est apparue, et quiconque a acheté au prix « gonflé » pendant la période de distorsion a subi une perte. Une baisse de 17 % en une journée constitue une « révélation corrective » (corrective disclosure) suffisamment brutale pour que cette construction paraisse plausible, du moins sur le papier.
En quelques semaines, le marché a vu déferler une vague d’avis de cabinets d’avocats invitant les actionnaires à se joindre à l’action. La liste comprenait Levi & Korsinsky, Kahn Swick & Foti, Kessler Topaz, Hagens Berman, Robbins Geller, Faruqi & Faruqi, Portnoy, Gross et Bronstein Gewirtz. C’est une pratique courante du secteur : les cabinets se disputent le rôle d’avocat principal (lead counsel) désigné par le tribunal et publient donc des communiqués rappelant l’échéance aux investisseurs. En l’espèce, la date limite pour solliciter le statut de demandeur principal (lead plaintiff) avait été fixée au 11 mai 2026.
Ce qui était reproché à l’entreprise
La plainte a été déposée le 11 mars 2026. Le demandeur était Mohammed Adam Mikael Bin Mustapha De Wilde, représenté par Phillip Kim et Jing Chen du cabinet The Rosen Law Firm. Les défendeurs étaient Trip.com Group elle-même, sa directrice générale Jane Jie Sun et sa directrice financière Cindy Xiaofan Wang. Les demandes étaient fondées sur les sections 10(b) et 20(a) du Securities Exchange Act de 1934 — c’est-à-dire la fraude boursière et la responsabilité des personnes exerçant le contrôle.
La période couverte par l’action collective allait du 30 avril 2024 au 13 janvier 2026 : de la publication du rapport annuel 2023 à la veille de l’annonce de la SAMR. La logique est que, selon le demandeur, chaque déclaration faite par l’entreprise pendant cette période a induit les investisseurs en erreur.
La thèse centrale était que l’entreprise aurait « imprudemment minimisé » son risque réglementaire. L’argumentation portait sur la formulation. Dans ses rapports annuels sur formulaire 20-F, Trip.com décrivait le risque antitrust au conditionnel — en substance, l’entreprise « pourrait pâtir » de la situation si les régulateurs jugeaient ses pratiques illicites. Or, soulignait le demandeur, les régulateurs régionaux agissaient déjà. En août 2025, le régulateur de la province du Guizhou a convoqué des représentants de cinq plateformes de voyage. En septembre 2025, le régulateur de Zhengzhou a convoqué Trip.com au sujet de « restrictions déloyales » imposées aux commerçants. Selon la logique de la plainte, lorsqu’un risque se matérialise déjà sous la forme de convocations concrètes par les régulateurs, le présenter comme hypothétique revient à induire les investisseurs en erreur.
Le second élément concernait l’historique. Le demandeur relevait que l’acquisition de Qunar en 2015 était restée pendant plus de dix ans dans une zone d’incertitude réglementaire — et que cela aussi aurait dû être présenté autrement aux investisseurs.
Il faut le répéter : aucune de ces thèses n’a été examinée par le tribunal. L’entreprise n’a pas eu le temps de déposer sa requête en irrecevabilité (motion to dismiss), ni le demandeur d’y répondre. Nous ne savons pas comment Trip.com aurait défendu sa position — seulement qu’elle entendait demander le rejet de la plainte.
Le parcours procédural : de l’attribution du juge au désistement
La chronologie de l’affaire est courte mais éloquente. Le 16 avril 2026, l’affaire a été réattribuée au juge Nicholas G. Garaufis. Le 20 avril, les défendeurs ont sollicité une conférence préalable (pre-motion conference) en vue d’une requête en irrecevabilité, étape obligatoire dans le district Est de New York. Le 6 mai, la conférence a eu lieu et le tribunal a autorisé le dépôt de la requête : échéance au 26 mai, mémoire en opposition du demandeur au 15 juillet, réplique des défendeurs au 29 juillet.
Autrement dit, à la fin de l’été, l’affaire aurait dû atteindre sa première bifurcation de fond — la décision du juge sur le point de savoir si les demandes étaient articulées de façon suffisamment convaincante pour se poursuivre. Au lieu de cela, dans les derniers jours de mai, pratiquement le jour même où la requête était attendue, l’avis de désistement est apparu.
Les raisons pour lesquelles le demandeur s’est désisté ne sont pas expliquées dans le registre, et nous ne spéculerons pas. Dans ce type d’affaires, un désistement volontaire avant qu’il soit statué sur la requête peut signifier bien des choses, de l’évaluation des chances par les avocats à des considérations procédurales. Reste également ouverte la question de savoir si le désistement a été prononcé « with prejudice » ou « without prejudice », c’est-à-dire avec ou sans possibilité de réintroduire l’action — les documents disponibles ne le précisent pas.
Qu’est-ce que cela signifie pour l’entreprise ? Le plus évident : la menace de versements de plusieurs millions de dollars et d’années de procédure maintenant le sujet à la une a disparu. Le moins évident : le désistement n’est pas non plus une réhabilitation. Le tribunal n’a pas dit que l’information publiée par Trip.com était adéquate. Il n’a rien dit du tout.
Ce que l’entreprise a elle-même publié
Un détail notable : tant que l’affaire était en cours, Trip.com l’a elle-même mentionnée comme pendante dans son rapport annuel sur formulaire 20-F pour 2025. C’est une exigence standard pour les émetteurs, mais cela montre que l’entreprise n’a pas cherché à passer le sujet sous silence dans ses documents officiels.
Dans ces mêmes rapports 20-F, l’entreprise reconnaît depuis longtemps tout un éventail de risques : réclamations relatives aux « informations tarifaires », concurrence déloyale, questions de données personnelles. Les documents citent toujours l’incident de 2014 au cours duquel les données de cartes de 93 clients de Ctrip se sont retrouvées sur un serveur local en raison d’un « test temporaire » — plus de dix ans plus tard, l’entreprise continue de le mentionner comme facteur de risque.
On touche là au cœur du différend sur l’information. La plainte De Wilde ne demandait pas en réalité si l’entreprise avait gardé le silence sur les risques — elle en a parlé —, mais si elle avait été suffisamment précise. La différence entre « la réglementation antitrust pourrait nous nuire » et « les régulateurs régionaux nous ont déjà convoqués au sujet de plaintes de commerçants » est une différence de ton que les investisseurs, selon le demandeur, avaient le droit de connaître. Quelle est la portée juridique de cette différence, le tribunal n’a jamais eu l’occasion d’en juger.
Les événements postérieurs à la période de l’action collective
Deux événements survenus après le 13 janvier 2026 se situaient formellement hors de la période de l’action collective, mais figuraient comme éléments de contexte dans les documents des cabinets d’avocats.
Premièrement : le 26 février 2026, les cofondateurs de l’entreprise ont quitté le conseil d’administration (avec effet au 25 février) sans explication publique, comme l’a relevé le cabinet Hagens Berman. Pour une entreprise fondée en 1999 sous le nom de Ctrip, le départ des fondateurs de son organe de direction est en soi un événement notable ; qu’il ait coïncidé avec une enquête antitrust et soit intervenu sans commentaire a ajouté aux interrogations.
Deuxièmement : du 8 au 10 mars 2026, quelques jours avant le dépôt de la plainte, Trip.com a désactivé son outil automatisé d’IA d’ajustement des prix hôteliers. L’objectif affiché publiquement était de mettre fin aux guerres des prix et de rendre aux hôtels leur autonomie tarifaire. D’un côté, c’était un pas vers les commerçants et le régulateur. De l’autre, pour les partisans de la plainte, cela ressemblait à une confirmation indirecte que la pratique avait posé problème.
Enfin, après le retrait de la plainte, le 25 juillet 2026, la SAMR a rendu sa décision : violations des articles 22(4) et 22(5) de la loi antimonopole, pratiques remontant à 2020, sanction totale de 5,18 milliards de yuans. Autrement dit, le risque que l’entreprise avait décrit au conditionnel s’est pleinement matérialisé. Cela ne rend pas rétroactivement fondée la plainte retirée — un tribunal américain ne juge pas l’issue d’une enquête, mais ce que l’entreprise savait et disait à un moment précis. Mais cela explique pourquoi la question de l’information ne quittera pas l’agenda des investisseurs en même temps que l’affaire De Wilde.
Ce que le désistement règle, et ce qu’il ne règle pas
Pour les investisseurs, l’issue est à double tranchant. Côté positif : le risque contentieux sur ce fondement précis a disparu, l’entreprise n’a supporté aucun coût de transaction, et après la décision de la SAMR, le marché a réagi le 27 juillet par une hausse de 7,7 % en séance à Hong Kong — la plus forte en un an. L’analyste de Morgan Stanley Yang Liu a jugé l’issue réglementaire conforme aux attentes, l’incertitude étant levée.
Côté négatif, entre janvier et juillet 2026, l’action a perdu plus de 40 %, contre un recul de 7 % de l’indice Hang Seng. Personne n’a compensé ces pertes, et le désistement signifie que le mécanisme juridique américain prévu à cet effet n’a pas fonctionné.
Pour les régulateurs et les partenaires, la leçon est différente. L’affaire a montré que les signaux de niveau régional — les réunions dans le Guizhou, la convocation à Zhengzhou, les déclarations de l’association des maisons d’hôtes du Yunnan en novembre et décembre 2025 — ont été lus par le marché comme du bruit jusqu’à l’intervention du régulateur central. La question ouverte pour l’entreprise est de savoir si, après cette expérience, elle modifiera sa pratique d’information en passant de formules types sur les risques à des déclarations plus précises.
C’est une question de confiance, non de droit. La plainte est retirée ; la question demeure.
Position de l’entreprise
Trip.com Group n’a fait aucun commentaire public sur la plainte au-delà de ses documents officiels, où elle était mentionnée comme pendante. Dans ses rapports annuels, l’entreprise reconnaît des risques liés à des réclamations relatives aux informations tarifaires, à la concurrence déloyale et aux données personnelles. Après la décision de la SAMR en juillet 2026, l’entreprise a déclaré accepter la décision et a annoncé 19 mesures dans cinq domaines, dont le renforcement de la conformité et la protection des droits des commerçants. La directrice générale Jane Sun a déclaré lors d’une conférence téléphonique avec les investisseurs que l’entreprise s’employait à aligner ses pratiques sur l’évolution des normes du secteur. Nous avons adressé à Trip.com une demande de commentaire sur la plainte et sur ses pratiques d’information sur les risques ; aucune réponse n’avait été reçue au moment de la publication.
Sources
- Registre, De Wilde v. Trip.com Group Limited et al., Justia
- Rapport annuel sur formulaire 20-F de Trip.com Group pour 2025, SEC
- Rapport annuel sur formulaire 20-F de Trip.com Group pour 2024, SEC
- Hagens Berman : page consacrée à l’affaire Trip.com Group (TCOM)
- Business Wire : avis d’action collective
- Kahn Swick & Foti : avis aux actionnaires
- WiT : Trip.com visée par une enquête pour pratiques monopolistiques présumées
- SCMP : l’enquête chinoise sur Trip.com cible les algorithmes et les prix
- TechTimes : Trip.com a désactivé son robot de tarification hôtelière
- China Daily : décision de la SAMR dans l’affaire Trip.com
- The Standard : Trip.com annonce des mesures correctives